

【本报讯】比特币自2025年10月高点下跌约50%,为机构投资理论提供了一次压力测试。贝莱德(BlackRock)在最新研究《重新核保比特币:仍是投资组合分散器》(Re-Underwriting Bitcoin: Still a Portfolio Diversifier)中,重新审视了比特币对多元化投资组合风险与收益特征的实际影响。
贝莱德截至2026年5月29日的滚动十年分析显示,传统60/40股债投资组合年化收益率约为9.9%,年化波动率约10.1%。引入1%比特币配置后,年化收益率升至约10.9%,波动率仅微增至约10.3%;在2%配置下,年化收益率达到约11.8%,波动率约10.6%。
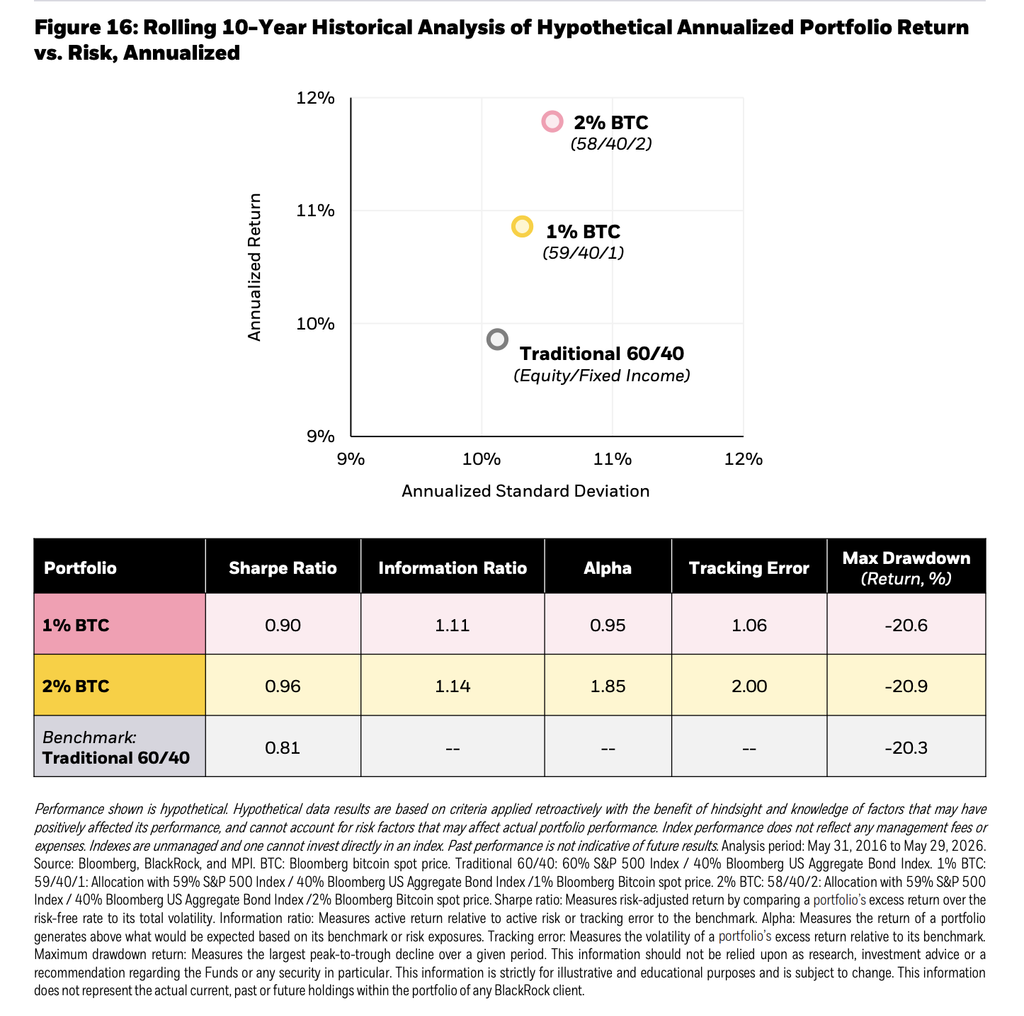
换言之,2%的配置为传统组合增加了约190个基点的年化收益,而年化波动率仅上升约50个基点。组合夏普比率从0.81改善至0.96,最大回撤由-20.3%变为-20.9%。这些假设性历史数据表明,仅以比特币自身波动性评判其组合影响并不全面,关键在于其与其他资产的互动方式。
贝莱德持续将比特币描述为具有与传统资产根本不同的风险收益驱动因素,源于其固定供应、去中心化结构及独立于主权发行方。尽管去杠杆时期比特币会与风险资产同向波动,但研究显示这种相关性历史上是阶段性的而非永久的。在1%和2%的配置下,额外回报历史性地补偿了组合层面增加的波动,风险贡献比例适中。
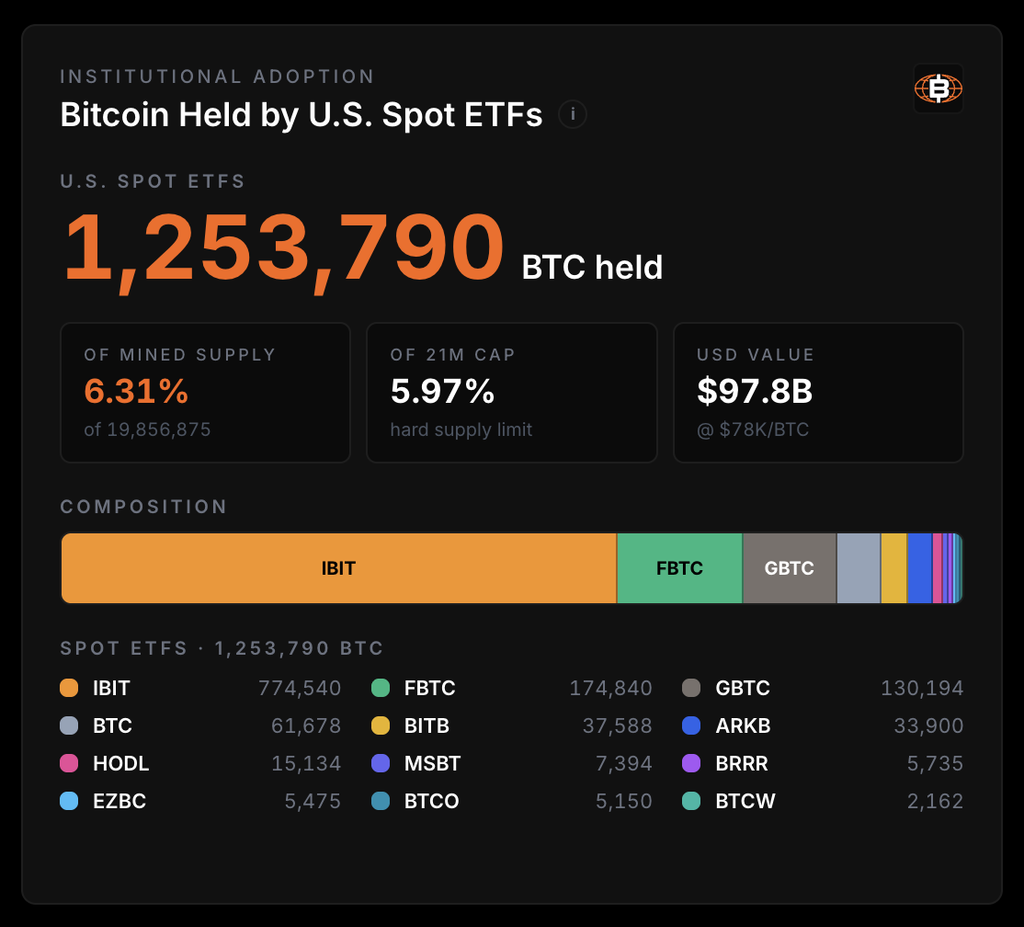
这一配置区间并非首次出现。贝莱德早期研究通过风险贡献得出1–2%为合理范围;新研究从反向验证:投资者因承担额外风险获得的历史回报值得。此外,贝莱德旗下iShares Bitcoin Trust(IBIT)自2024年1月推出后,资产规模迅速突破500亿美元,现为全球最大且交易最活跃的比特币ETP。据Bitcoin For Corporations追踪,美国现货比特币ETF共持有约125万枚BTC,占固定供应量21万的近6%;IBIT独占约77.5万枚,占比超60%。
此次报告发布于比特币较2025年10月峰值回撤约50%之后,涵盖杠杆头寸平仓、ETP流入放缓等背景。贝莱德认为这是定位修正而非基本面改变。对于首席财务官、董事会等企业决策者,核心启示不在于比特币是否波动,而是可像其他战略配置一样被承保:明确目的、确定风险贡献、建立流动性与治理要求、定期复盘。
随着比特币深度融入机构组合,分析重点已从“是否购买”转向“以何种规模配置”。贝莱德经过完整市场周期与大幅回撤后重新核保,其历史组合数学仍表明,适度配置可优化投资方程。