

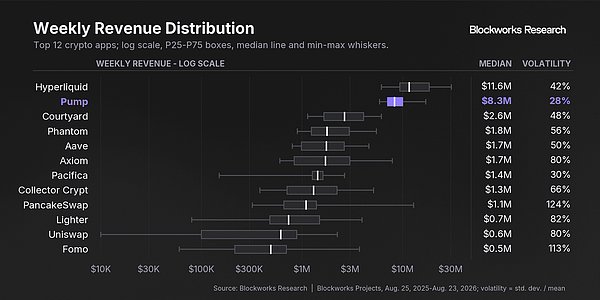
盈利能力强劲,收入稳定性居行业前列。Pump.fun已成为加密领域盈利能力最强、存续性最好的基础设施业务之一。自2024年以来,其累计收入达13.7亿美元,若剔除稳定币发行方,为今年收入第二高的应用,仅次于Hyperliquid。其年化收入高达6.77亿美元,在头部十大协议中,周度收入波动率最低(仅29.7%),展现出极强的业务韧性。
双轮驱动:发币平台+DEX构筑护城河
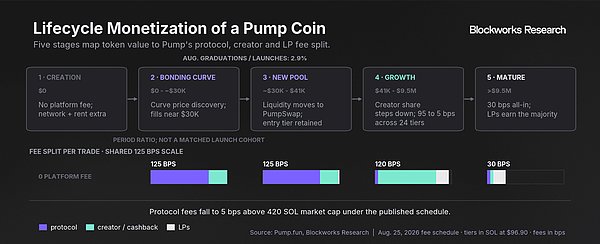
Pump.fun的核心基础设施由发币平台与自研去中心化交易所PumpSwap组成。发币平台简化代币创建流程,初期通过粘合曲线AMM交易,手续费率达125个基点,平台留存95个基点;“毕业”后迁移至PumpSwap,平台继续收取二级市场交易费。目前,PumpFun承接Solana链上约70%的Meme币交易量,以及全链近一半的Meme币DEX交易量,在Solana发币平台粘合曲线交易量中占比高达98%。
进军用户端:Terminal与移动端加速扩张
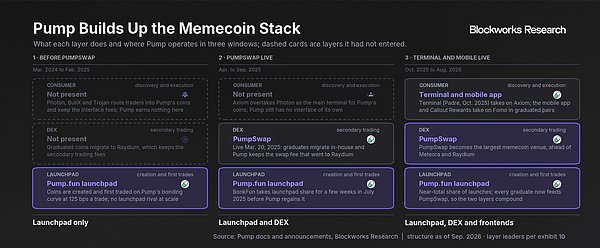
为抢占Meme币产业链前端流量,PumpFun通过收购推出两大用户端产品:Terminal面向早期粘合曲线阶段代币,与Axiom竞争;移动端App则聚焦已“毕业”代币的社交交易,集成Kolscan钱包追踪、盈亏排行榜及Callouts荐推功能,并每日发放约100万美元奖励。自2025年7月以来,前端日交易量增长5.6倍,9月4日峰值达1亿美元,移动端日活用户从5600增至34100人。
估值显著折价,目标价看涨2.3–4.4倍
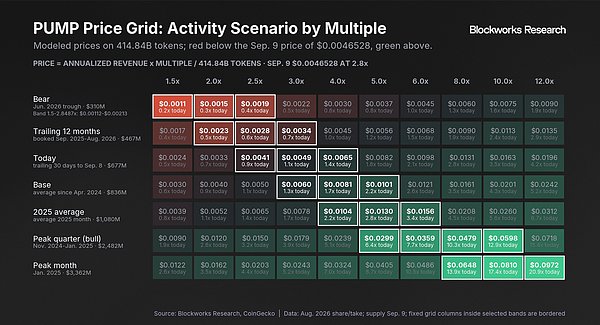
尽管业务表现强劲,PUMP当前市销率仅2.8倍,显著低于同类资产。基于三种情景测算:悲观(活跃度回落至2026年6月低谷)、基准(恢复至2024年4月以来均值)、乐观(回升至2025年1月峰值),对应年化收入分别为3.1亿、8.36亿和25亿美元。综合概率加权,目标价格区间为0.0108–0.0205美元,为当前价格(0.0047美元)的2.3–4.4倍;乐观情景下可达现价的6.4–12.9倍。
核心风险:利益一致性存疑与竞争加剧
市场对PUMP的主要担忧在于代币持有者利益绑定薄弱——官方明确表示PUMP不享有收入或利润分配权,20亿美元国库归属公司而非代币持有者。尽管50%收入用于程序化回购(年化回购收益率约17.6%),且内部解锁代币抛售比例极低(仅约23%转出,其中仅小部分卖出),但长期价值捕获机制仍不清晰。此外,竞品Pons(拓展EVM生态)与STONK(结合股票概念)快速崛起,PumpFun市场份额从90%骤降至32%,应对迟缓引发对其护城河可持续性的质疑。
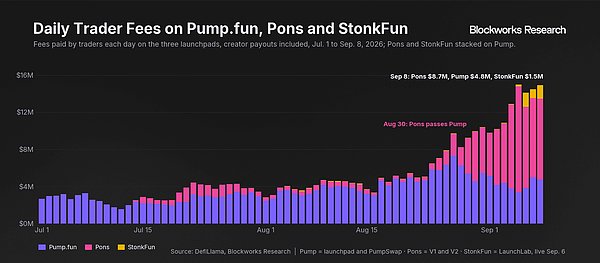
结论:短期被低估,长期取决于竞争应对
分析师认为,市场过度放大了利益不一致风险,并错误地以Meme币总市值下滑判断Pump业务恶化。实际上,其96%收入来自市值低于100万美元的代币,行业分散反而巩固其垄断地位。在当前估值水平下,PUMP具备显著上行潜力,但能否有效应对Pons与StonkFun的竞争,将是验证其护城河的关键。